
Medida Provisória estabelece as primeiras alíquotas do Imposto Seletivo, criado pela Reforma Tributária. Cobrança começa em fevereiro de 2027 e terá regras temporárias até dezembro
O governo federal publicou a Medida Provisória (MP) 1.399/2026, que estabelece as alíquotas e as regras iniciais do Imposto Seletivo, conhecido popularmente como “Imposto do Pecado”. O novo tributo, criado pela Reforma Tributária, vai incidir sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas, refrigerantes, veículos e determinadas modalidades de apostas.
A cobrança está prevista para começar em 2 de fevereiro de 2027. As alíquotas definidas pela medida terão caráter temporário e serão aplicadas até 31 de dezembro do mesmo ano. A partir de 2028, deverá entrar em vigor um modelo permanente, cujos percentuais ainda serão discutidos pelo governo e pelo Congresso Nacional.
O objetivo do Imposto Seletivo é desestimular o consumo de produtos considerados prejudiciais. A cobrança será feita uma única vez ao longo da cadeia econômica, na produção, extração, comercialização ou importação, conforme a categoria do bem ou serviço.
Confira as alíquotas previstas para 2027
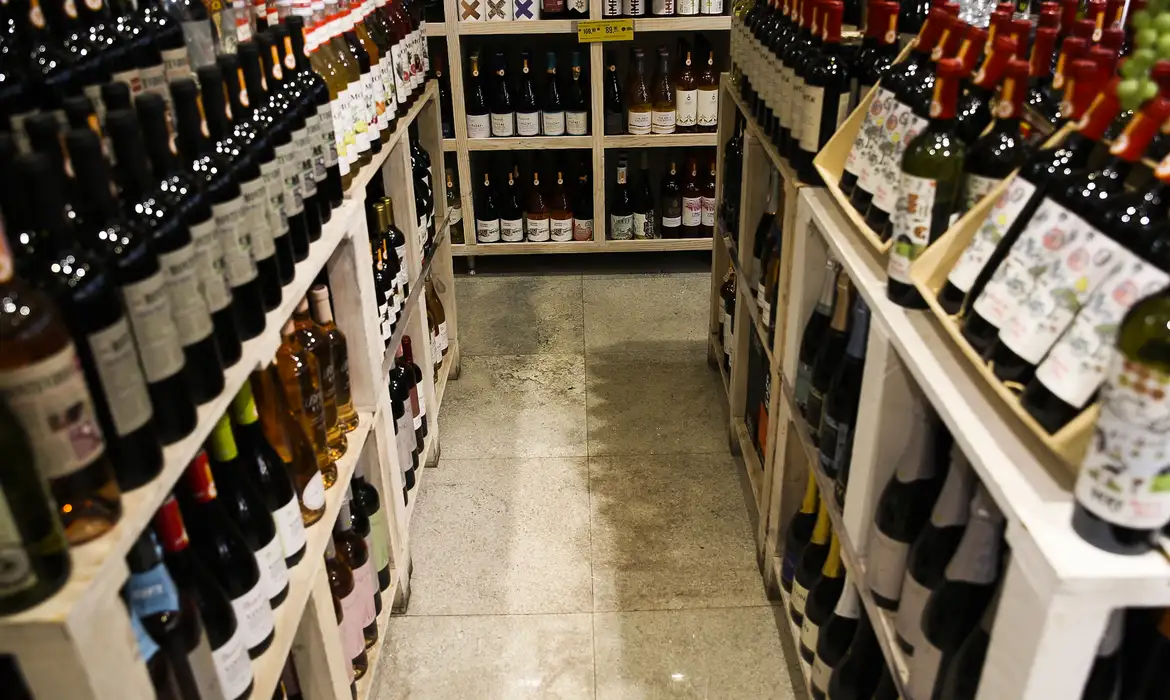
A MP estabelece percentuais diferentes de acordo com o tipo de produto. No caso das bebidas alcoólicas, por exemplo, a tributação varia conforme a categoria e o teor de álcool.
| Produto ou atividade | Alíquota prevista |
|---|---|
| Cigarros e cigarrilhas | 66,7% sobre 15% do preço, mais R$ 3,50 por maço de 20 unidades |
| Outros produtos fumígenos | 37,5% |
| Refrigerantes e bebidas açucaradas | 2,6% |
| Cervejas de malte | 4,2% |
| Vinhos e bebidas fermentadas | 8% |
| Vermutes e bebidas semelhantes | 12% |
| Bebidas alcoólicas acima de 14% de teor alcoólico | 16% |
| Rum de cana-de-açúcar | 20% |
| Demais bebidas destiladas | Até 24% |
| Loterias e concursos de prognósticos | 0,5% |
| Aviões e helicópteros | 6,8% |
| Barcos a motor | 12% |
Os percentuais são temporários e não representam necessariamente a tributação definitiva que será aplicada a partir de 2028.
Como será a cobrança sobre veículos?
A tributação dos veículos levará em consideração critérios como eficiência energética, potência, tecnologia de propulsão e sustentabilidade. A ideia é estabelecer uma cobrança diferenciada conforme o impacto ambiental dos automóveis.
A medida prevê alíquota zero para determinadas categorias, incluindo veículos adquiridos por pessoas com deficiência (PCD), pessoas com Transtorno do Espectro Autista (TEA) e taxistas, desde que atendidas as condições estabelecidas na legislação.
Caminhões com peso bruto total igual ou superior a 3,5 toneladas também estão contemplados com a não incidência do imposto, respeitadas as regras previstas na MP.
O que acontece em 2028?
O regime de 2027 funcionará como uma etapa de transição. Até 31 de maio do próximo ano, o governo federal deverá encaminhar ao Congresso Nacional um projeto de lei com as alíquotas definitivas do Imposto Seletivo, previstas para entrar em vigor em janeiro de 2028.
A estimativa do governo é arrecadar R$ 41,9 bilhões com o tributo em 2027. Segundo a equipe econômica, o novo imposto integra a reorganização da tributação sobre o consumo e busca preservar o nível global de arrecadação previsto na Reforma Tributária.